
Aktuelles
Herstellung einer neuen Wohnung durch Aufteilung
Die Aufteilung vorhandenen Wohnraums berechtigt zur Sonderabschreibung für den Mietwohnungsneubau, auch wenn dabei eine Trennung wiederhergestellt wird, die in der Vergangenheit schon einmal bestanden hatte.
Der Bundesfinanzhof hatte im vorigen Jahr entschieden, dass der Abriss und anschließende Neubau eines vermieteten Einfamilienhauses nicht zu einer neuen Wohnung führt, für die die Sonderabschreibung für Mietwohnungsneubau in Anspruch genommen werden kann. Anders sieht es nach einem neuen Urteil des Finanzgerichts Düsseldorf dagegen aus, wenn eine vorhandene Immobilie in mehrere Wohnungen aufgeteilt wird. Im Streitfall ging es um die Wiederherstellung der baulichen Trennung zweier seit 20 Jahren zu einer einheitlichen Wohnung verbundenen Doppelhaushälften. Das Finanzgericht sah hier die Voraussetzung der Errichtung einer neuen, bisher nicht vorhandenen Wohnung als erfüllt an und gewährte die Sonderabschreibung.
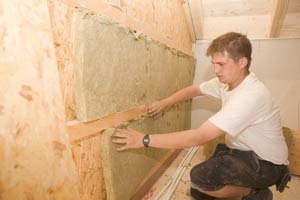
Anders sah es zuvor das Finanzamt, das sich darauf berief, dass die Trennung der beiden Doppelhaushälften in der Vergangenheit bereits vorgelegen hatte. Doch das Gericht meinte, dass der für den Vergleich maßgebliche vorherige Zustand der Zustand vor der erneuten Trennung der beiden Hälften ist. Dies begründet das Gericht damit, dass die Verbindung für mehr als 20 Jahre bestanden und sich damit verfestigt hatte. Außerdem standen die Verbindung und spätere erneute Trennung der Doppelhaushälften nicht in einem sachlichen und zeitlichen Zusammenhang zueinander und beruhten nicht auf einem einheitlichen Entschluss des Eigentümers. Deshalb sei durch die Trennung in jedem Fall ein zusätzlicher Wohnungsbestand geschaffen worden, der die Gewährung der Sonderabschreibung rechtfertigt.
Kontakt und Impressum
Sie haben Fragen oder wünschen weitere Informationen? Gerne können Sie uns sämtliche Anliegen über das Kontaktformular mitteilen und wir werden uns umgehend bei Ihnen melden.
Walter Stadelmeyer
Steuer- und Rechtsanwaltskanzlei
Oedenberger Str.
159
90491 Nürnberg
Tel.: 09 11 / 91 97 10
Fax: 09 11 / 91 97
19
E-Mail: mail@stadelmeyer.de
Rechtsform: Einzelunternehmen
Inhaber: Walter Stadelmeyer
Umsatzsteuer-ID: DE 233881343
Kammer: Rechtsanwaltskammer Nürnberg
Steuerberaterkammer Nürnberg
Berufsbezeichnung: Rechtsanwalt - Steuerberater jeweils Deutschland
Bundesrechtsanwaltsordnung und Steuerberatungsgesetz
Haftpflichtversicherer: HDI-Gerling
Es besteht keine Bereitschaft oder
Verpflichtung an einem Streitbeilegungsverfahren vor einer Verbraucherschlichtungsstelle im Sinne
des § 2 des Verbraucherstreitbeilegungsgesetz (VSBG) teilzunehmen
Design und Entwicklung:
dsa Marketing AG
Im Lipperfeld 22a-24
46047 Oberhausen
Tel.: 0208 – 970 70
Fax: 0208 – 970 71 37
info@dsa-marketing.ag
www.dsa-marketing.ag
Bilderquellen (fotolia.com):
- Frau unterschreibt Dokument - @Nonwarit
- Frau unterschreibt - @Nonwarit
- Justitia - @AA+W
- Zwei Personen geben sich die Hände - @FotolEdhar
- Lockere Konversation - @FotolEdhar
- Eine lockere Konversation - @FotolEdhar
- Personen begrüßen sich - @FotolEdhar
- Besprechung - @rogerphoto
- Altstadt von Nürnberg, Deutschland - @Mapics