
Aktuelles
Doppelte Haushaltsführung im Wohnmobil ist problematisch
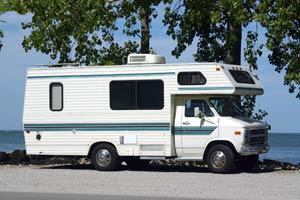
Eine doppelte Haushaltsführung in einem Wohnmobil ist zwar grundsätzlich denkbar, setzt für eine steuerliche Anerkennung aber voraus, dass das Wohnmobil nicht für Familienheimfahrten verwendet wird.
Zur doppelten Haushaltsführung gibt es eine jahrzehntelange Rechtsprechung. Über die doppelte Haushaltsführung in einem Wohnmobil mussten Gerichte trotzdem bisher höchst selten entscheiden. Das Finanzgericht Baden-Württemberg hat nun in einem solchen Fall geurteilt und ähnlich entschieden wie 2008 das Finanzgericht Rheinland-Pfalz. Die Richter sind zwar der Meinung, dass ein Wohnmobil grundsätzlich für ein Wohnen am Ort der ersten Tätigkeitsstätte geeignet ist. Allerdings reicht das für eine doppelte Haushaltsführung noch nicht aus.
Diese zeichne sich durch eine Aufsplittung der normalerweise einheitlichen Haushaltsführung auf zwei verschiedene Haushalte aus. Eine solche Aufsplittung ist allerdings nur dann gegeben, wenn es sich bei der Zweitwohnung um eine räumlich dauerhaft von der Hauptwohnung getrennte, selbstständige Unterkunft handelt, die dem Arbeitnehmer am Ort der Tätigkeitsstätte jederzeit zur Verfügung steht und eine auf eine gewisse Dauer angelegte ständige Nutzungsmöglichkeit bietet.
Wenn das Wohnmobil aber nur unter der Woche am Beschäftigungsort steht und am Wochenende regelmäßig für die Familienheimfahrten genutzt wird, ist diese Voraussetzung nicht erfüllt. Der Abzug von Werbungskosten für eine doppelte Haushaltsführung scheidet dann aus, denn in diesem Fall kommt es zu einem ständigen wöchentlichen Wechsel zwischen Begründung und Aufgabe der zweiten Unterkunft am Beschäftigungsort, der mit dem Charakter der doppelten Haushaltsführung unvereinbar ist.
Kontakt und Impressum
Sie haben Fragen oder wünschen weitere Informationen? Gerne können Sie uns sämtliche Anliegen über das Kontaktformular mitteilen und wir werden uns umgehend bei Ihnen melden.
Walter Stadelmeyer
Steuer- und Rechtsanwaltskanzlei
Oedenberger Str.
159
90491 Nürnberg
Tel.: 09 11 / 91 97 10
Fax: 09 11 / 91 97
19
E-Mail: mail@stadelmeyer.de
Rechtsform: Einzelunternehmen
Inhaber: Walter Stadelmeyer
Umsatzsteuer-ID: DE 233881343
Kammer: Rechtsanwaltskammer Nürnberg
Steuerberaterkammer Nürnberg
Berufsbezeichnung: Rechtsanwalt - Steuerberater jeweils Deutschland
Bundesrechtsanwaltsordnung und Steuerberatungsgesetz
Haftpflichtversicherer: HDI-Gerling
Es besteht keine Bereitschaft oder
Verpflichtung an einem Streitbeilegungsverfahren vor einer Verbraucherschlichtungsstelle im Sinne
des § 2 des Verbraucherstreitbeilegungsgesetz (VSBG) teilzunehmen
Design und Entwicklung:
dsa Marketing AG
Im Lipperfeld 22a-24
46047 Oberhausen
Tel.: 0208 – 970 70
Fax: 0208 – 970 71 37
info@dsa-marketing.ag
www.dsa-marketing.ag
Bilderquellen (fotolia.com):
- Frau unterschreibt Dokument - @Nonwarit
- Frau unterschreibt - @Nonwarit
- Justitia - @AA+W
- Zwei Personen geben sich die Hände - @FotolEdhar
- Lockere Konversation - @FotolEdhar
- Eine lockere Konversation - @FotolEdhar
- Personen begrüßen sich - @FotolEdhar
- Besprechung - @rogerphoto
- Altstadt von Nürnberg, Deutschland - @Mapics